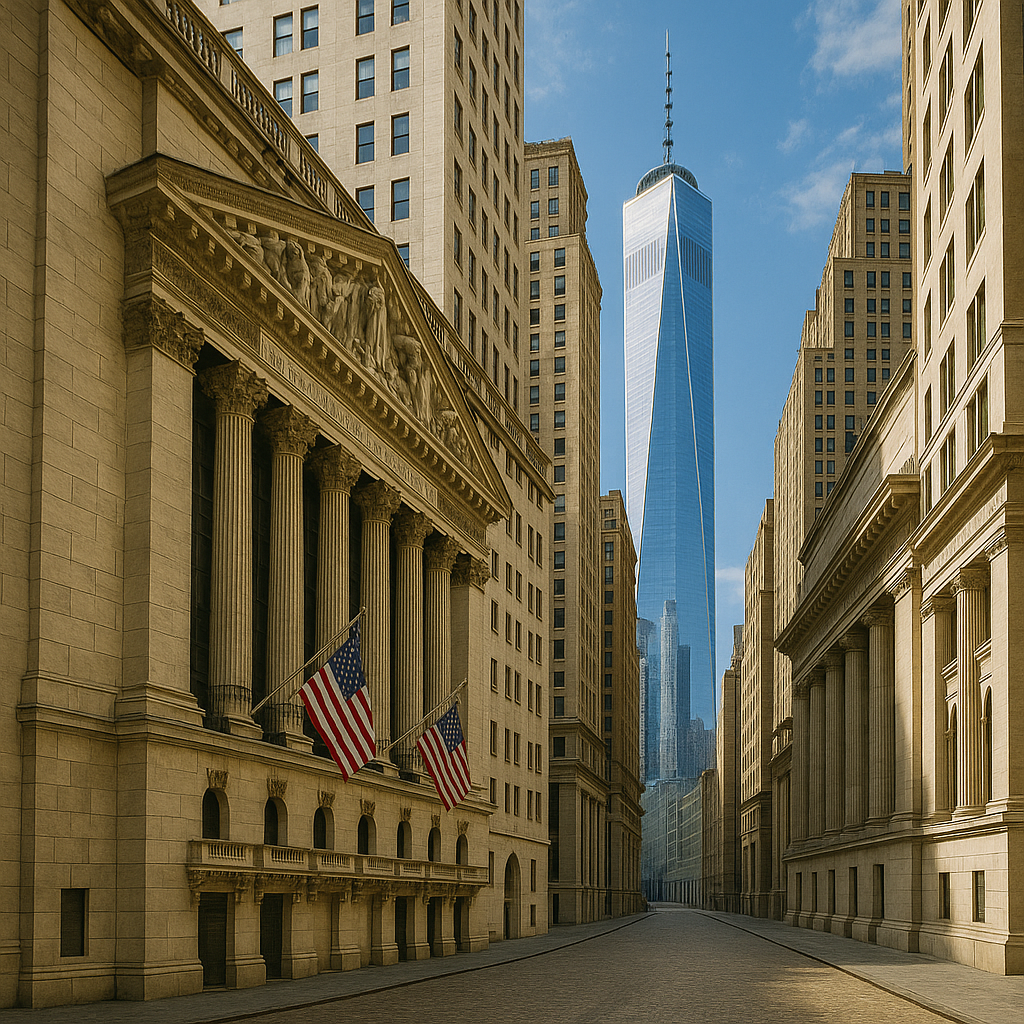
미국 금융산업은 세계 최대의 규모와 유동성을 자랑하며, 글로벌 경제의 흐름을 주도하는 ‘심장’ 역할을 하고 있습니다. 이 산업은 단순히 자금을 중개하는 역할을 넘어, 기술 혁신과 규제 시스템의 조화를 통해 전 세계 자본 흐름의 기준을 제시합니다.
미국 금융산업의 핵심 구조와 현황을 5가지 주요 부문으로 정리해 드립니다.
1. 주요 부문별 구조
은행업 (Banking)
미국 은행 산업은 크게 상업은행(Commercial Banks)과 투자은행(Investment Banks)으로 나뉩니다.
상업은행: 예금 및 대출 업무 중심. J.P. Morgan Chase, Bank of America, Wells Fargo 등 ‘빅 4’가 시장을 주도합니다.
투자은행 (IB): 기업의 자금 조달(IPO, 채권 발행), M&A 자문 등을 담당하며 Goldman Sachs, Morgan Stanley가 대표적입니다. 2008년 금융위기 이후 많은 투자은행이 지주회사 형태로 전환되었습니다.
자본시장 (Capital Markets)
세계에서 가장 발달한 주식 및 채권 시장을 보유하고 있습니다.
주식 시장: NYSE(뉴욕증권거래소)와 NASDAQ(나스닥)은 시가총액 기준 압도적인 세계 1, 2위를 차지합니다.
채권 시장: 미국 국채(U.S. Treasuries)는 세계에서 가장 안전한 자산으로 간주되며, 글로벌 금융 시스템의 무위험 지표 역할을 합니다.
자산운용 (Asset Management)
퇴직연금(401k) 제도와 맞물려 천문학적인 자산이 운용됩니다.
BlackRock, Vanguard, State Street 등이 시장을 과점하고 있으며, 최근에는 저비용 인덱스 펀드와 ETF(상장지수펀드)로의 자금 유입이 두드러집니다.
2. 주요 규제 기관 및 체계
미국 금융 시스템의 안정성은 엄격하고 투명한 규제 환경에서 비롯됩니다.
연방준비제도 (Federal Reserve): 미국의 중앙은행으로 통화 정책 결정 및 금융 시스템 안정을 책임집니다.
증권거래위원회 (SEC): 자본 시장의 공정성을 감시하고 투자자를 보호합니다.
연방예금보험공사 (FDIC): 은행 파산 시 예금자를 보호하여 시스템 붕괴를 막습니다.
소비자금융보호국 (CFPB): 금융 소비자의 권익을 전문적으로 보호합니다.
3. 지리적 중심지: 월 스트리트 (Wall Street)
뉴욕 맨해튼의 월 스트리트는 미국 금융의 상징적 중심지입니다. 주요 글로벌 투자은행, 헤지펀드, 거래소들이 밀집해 있으며, 이곳에서 결정되는 금리와 자산 가격은 전 세계 시장에 즉각적인 영향을 미칩니다. 최근에는 기술 기업과의 결합으로 샌프란시스코(핀테크)나 마이애미(헤지펀드 이전) 등으로 거점이 다변화되는 추세도 보입니다.
4. 최근 주요 트렌드
핀테크(Fintech) 및 디지털 전환: Stripe, PayPal 등 디지털 결제 시스템과 더불어 전통 은행들의 모바일 뱅킹 강화가 가속화되고 있습니다.
생성형 AI의 도입: 트레이딩 알고리즘, 리스크 관리, 고객 상담 등에 AI를 적극 도입하여 비용을 절감하고 효율성을 극대화하고 있습니다.
고금리 환경 적응: 연준의 금리 정책 변화에 따른 은행 수익성 변화와 상업용 부동산 대출 부실 리스크가 주요 화두입니다.
5. 요약 및 시사점
구분
특징
규모
전 세계 금융 자산의 약 40% 이상 점유
핵심 동력
달러 패권, 기술 혁신, 투명한 규제
현재 과제
인플레이션 관리, 디지털 자산 규제, 지정학적 리스크 대응
미국 금융산업은 단순히 돈을 버는 산업을 넘어, 미국의 소프트 파워와 경제 패권을 유지하는 핵심 기둥입니다.
[권장되는 법적 준수 공개 문구]: “코리아베스트 웹사이트는 아마존 제휴 마케터(Amazon Associate)로써, 이 링크를 통한 적격 구매에 대해 수수료를 받습니다”, “이 포스팅에는 제휴 링크가 포함되어 있습니다. 고객에게는 추가 비용이 발생하지 않으며, 위에 명시된 링크를 통해 구매가 이루어질 경우 코리아베스트에게 소정의 수수료가 지급될 수 있습니다.”
[권장되는 법적 준수 공개 문구]: “코리아베스트 웹사이트는 아마존 제휴 마케터(Amazon Associate)로써, 이 링크를 통한 적격 구매에 대해 수수료를 받습니다”, “이 포스팅에는 제휴 링크가 포함되어 있습니다. 고객에게는 추가 비용이 발생하지 않으며, 위에 명시된 링크를 통해 구매가 이루어질 경우 코리아베스트에게 소정의 수수료가 지급될 수 있습니다.”
월스트리트의 역사는 돈과 욕망, 그리고 이를 규율하려는 법의 치열한 공방으로 점철되어 있습니다. 그중에서도 금융 산업의 관행을 바꾸거나, 천문학적인 배상액으로 세상을 놀라게 했던 가장 흥미로운 민사소송 3가지를 정리해 드립니다.
1. 펜조일 대 텍사코 사건 (Pennzoil Co. v. Texaco Inc., 1985)
“역사상 가장 비싼 악수 (The $10 Billion Handshake)”
이 사건은 월스트리트의 M&A(인수합병) 관행을 송두리째 바꾼 전설적인 판례입니다.
배경: 1984년, 펜조일(Pennzoil)은 게티 오일(Getty Oil)을 인수하기로 구두 합의하고 악수까지 나눴습니다. 하지만 계약서에 최종 서명을 하기 직전, 거대 석유 기업 텍사코(Texaco)가 더 높은 가격을 제시하며 끼어들어 게티 오일을 가로채 갔습니다.
쟁점: “정식 계약서에 서명하기 전의 ‘신사협정(악수)’과 ‘합의각서’가 법적 효력이 있는가?” 그리고 “제3자가 계약을 방해한 행위(채권 침해)가 성립하는가?”가 핵심이었습니다.
결과: 텍사코는 “서명되지 않은 계약은 무효”라고 주장했으나, 배심원단은 펜조일의 손을 들어주었습니다. 당시로서는 상상할 수 없던 약 105억 달러(현재 가치로 약 30조 원 이상)의 배상 판결이 내려졌습니다. 이로 인해 거대 기업 텍사코는 파산 보호를 신청해야 했습니다.
의의: 이 사건 이후 월스트리트에서는 구두 계약의 무게감이 달라졌으며, 타사의 합의 과정에 끼어드는 적대적 M&A 시도에 대해 극도로 신중해지는 계기가 되었습니다.
2. 엔론 주주 집단소송 (In re Enron Corp. Securities Litigation, 2002~2008)
“기업 사기와 조력자들의 책임 (Deep Pockets Theory)”
미국 역사상 가장 악명 높은 회계 부정 사건인 ‘엔론 사태’의 민사적 후폭풍입니다. 회사가 망해서 돈이 없을 때, 피해자들은 누구에게 책임을 물어야 하는지를 보여준 사례입니다.
배경: 에너지 기업 엔론이 분식회계로 파산하자, 주식은 휴지 조각이 되었고 투자자들은 막대한 손실을 입었습니다. 하지만 엔론은 이미 빈 털터리였습니다.
쟁점: 주주들을 대리한 변호인단은 엔론 경영진뿐만 아니라, 엔론의 사기를 방조하거나 묵인하고 이를 통해 수수료를 챙긴 투자은행(씨티그룹, JP모건, 메릴린치 등)과 회계법인(아서 앤더슨)을 상대로 소송을 제기했습니다.
결과: 끈질긴 법정 공방 끝에, 투자은행들은 자신들의 법적 리스크를 해소하기 위해 합의에 나섰습니다. 총 72억 달러(약 9조 5천억 원)에 달하는 합의금이 주주들에게 지급되었습니다.
의의: 이는 미국 증권 집단소송 역사상 최대 규모의 회수액 중 하나입니다. 금융기관이 고객사의 범죄 행위를 묵인할 경우, 민사적으로 막대한 배상 책임을 질 수 있음을 경고한 사례입니다.
3. 어빙 피카드(마도프 파산관재인) 대 주요 은행들 (Picard v. J.P. Morgan Chase et al., 2010s)
“폰지 사기의 돈을 되찾아라 (The Great Clawback)”
버나드 마도프의 650억 달러 규모 폰지 사기 사건 이후, 사라진 돈을 되찾기 위한 집요한 민사 추적기입니다.
배경: 마도프가 체포된 후 피해자들은 절망에 빠졌습니다. 법원은 ‘어빙 피카드(Irving Picard)’ 변호사를 파산관재인으로 지정했습니다.
쟁점: 피카드는 마도프에게 수익금을 받아 챙긴 초기 투자자들(수익자)에게 “부당이득을 반환하라(Clawback)”는 소송을 거는 동시에, 마도프의 주거래 은행이었던 JP모건 등이 “사기를 알면서도 묵인했다(Willful Blindness)”며 소송을 제기했습니다.
결과: 피카드의 전략은 놀라울 정도로 성공적이었습니다. 그는 JP모건으로부터 약 2조 원의 합의금을 받아내는 등, 도저히 불가능해 보였던 피해액의 75% 이상(약 140억 달러)을 회수하여 피해자들에게 돌려주었습니다.
의의: 통상적인 금융 사기 사건의 회수율이 매우 낮은 점을 고려할 때, 이 소송전은 파산법과 민사소송이 어떻게 피해자를 구제할 수 있는지를 보여준 가장 성공적인 사례로 꼽힙니다.
요약하자면, 이 세 가지 소송은 각각 계약의 신의성실(펜조일), 금융 중개 기관의 책임(엔론), 그리고 범죄 수익의 추적과 환수(마도프)라는 측면에서 월스트리트의 룰을 재정립한 기념비적인 사건들입니다.
[권장되는 법적 준수 공개 문구]: “코리아베스트 웹사이트는 아마존 제휴 마케터(Amazon Associate)로써, 이 링크를 통한 적격 구매에 대해 수수료를 받습니다”, “이 포스팅에는 제휴 링크가 포함되어 있습니다. 고객에게는 추가 비용이 발생하지 않으며, 위에 명시된 링크를 통해 구매가 이루어질 경우 코리아베스트에게 소정의 수수료가 지급될 수 있습니다.”
[권장되는 법적 준수 공개 문구]: “코리아베스트 웹사이트는 아마존 제휴 마케터(Amazon Associate)로써, 이 링크를 통한 적격 구매에 대해 수수료를 받습니다”, “이 포스팅에는 제휴 링크가 포함되어 있습니다. 고객에게는 추가 비용이 발생하지 않으며, 위에 명시된 링크를 통해 구매가 이루어질 경우 코리아베스트에게 소정의 수수료가 지급될 수 있습니다.”
여기에 회계·감사 쪽으로 Sarbanes–Oxley Act(2002)가 붙어, PCAOB를 통해 상장사 감사 품질과 내부통제 생태계를 강화했습니다.
3) “거래소/호가/체결” 같은 시장 미시구조(주식시장의 교통법규)
주식시장은 1934년법 위에서 SEC가 국가시장시스템(NMS) 규칙을 운영해 왔고, 대표가 Regulation NMS입니다(호가·접근·체결 구조를 현대화/강화하는 프레임).
또한 거래소 자체가 SRO로서 상장·거래 규칙을 두고 SEC 감독을 받습니다.
4) “브로커/투자은행/리서치/리테일 영업”을 직접 때리는 규율
FINRA 규정: 브로커-딜러(증권사) 실무의 일상 규칙집(감독·영업관행·기록 등).
Regulation Best Interest (Reg BI): 리테일 고객에게 “추천”을 할 때 브로커-딜러가 지켜야 하는 best interest 표준(단순 공시만으로는 부족하다는 취지까지 명시).
SIPA / SIPC: 증권사가 망가졌을 때 고객 자산 보호를 위한 청산 절차·보호장치(일정 한도/요건).
5) 파생상품(스왑·선물)과 “그림자 월가” 규율
Commodity Exchange Act(CEA): 선물 등 상품파생의 기본 법—CFTC의 권한 근거
Dodd–Frank Act(2010) Title VII: 금융위기 이후 OTC 스왑을 ‘청산·거래소/플랫폼 거래·보고’ 중심으로 재설계(CFTC 관할 스왑과 SEC 관할 security-based swap을 병렬로 구성).
6) 은행·시스템 리스크(“너무 커서 망하면 안 되는” 영역)
월가의 많은 플레이어는 은행(또는 은행지주)·브로커-딜러·자산운용이 결합돼 있어서, 증권 규제와 별개로 연준·OCC·FDIC 등 건전성(자본/유동성/리스크관리) 규율이 겹칩니다.
대표적인 교차 규칙이 Volcker Rule로, 은행계열의 자기매매(proprietary trading) 및 헤지펀드/PE 관련 제한을 큰 틀에서 둡니다.
7) 자금세탁·제재(“돈의 출처/목적이 수상하면 게임 종료”)
Bank Secrecy Act(BSA) / AML: 1만 달러 초과 현금거래 보고(CTR), 의심거래보고(SAR) 등 기록·보고·프로그램 구축 의무의 핵심 축
OFAC 제재: 특정 개인·기관 자산 동결부터 국가/섹터 거래 제한까지—금융기관은 제재 위반 자체가 리스크 폭탄
8) 뉴욕(주) 차원의 “월가 로컬 룰”: Martin Act
뉴욕주는 Martin Act로 증권 사기 관련 강력한 조사·집행 수단을 갖고, 역사적으로 월가 사건에서 존재감이 큽니다(연방 규제와 병행·보완).
9) 한 장 요약: “무슨 일을 하느냐”가 적용 법을 결정
증권 발행/IPO/공모 → 1933년법(+공시), SOX(감사/내부통제)
상장 후 공시/거래/시장질서 → 1934년법, Reg NMS, 거래소(SRO)
브로커 영업/리테일 추천 → FINRA, Reg BI, 고객자산 보호(SIPA/SIPC)
펀드/자산운용 → 1940년 투자회사법
투자자문(RIA) → 1940년 자문업법
스왑/선물/파생 → CEA + Dodd-Frank Title VII
자금세탁/제재 → BSA/AML + OFAC
월가를 “규율하는 법”을 이해하는 가장 빠른 길은, (1) 누구인가(브로커? 거래소? 펀드? 은행?) (2) 무엇을 하는가(발행? 거래? 자문? 파생?) 두 축으로 규제 지도를 찍는 겁니다. 그다음에야 비로소 “이 사건은 SEC 트랙인가, CFTC 트랙인가, FINRA 검사 이슈인가, 뉴욕주 AG가 칼을 뽑을 수 있는가”가 선명해집니다.
[권장되는 법적 준수 공개 문구]: “코리아베스트 웹사이트는 아마존 제휴 마케터(Amazon Associate)로써, 이 링크를 통한 적격 구매에 대해 수수료를 받습니다”, “이 포스팅에는 제휴 링크가 포함되어 있습니다. 고객에게는 추가 비용이 발생하지 않으며, 위에 명시된 링크를 통해 구매가 이루어질 경우 코리아베스트에게 소정의 수수료가 지급될 수 있습니다.”
미국 주식시장을 다루는 매체는 그 목적(속보, 깊이 있는 분석, 데이터 확인)에 따라 크게 몇 가지 층위로 나뉩니다. 전문적인 수준의 정보를 원하신다면 단순히 주가를 확인하는 사이트보다는 글로벌 투자 은행(IB)과 전문 트레이더들이 참고하는 1티어 매체를 보셔야 합니다.
목적별로 가장 신뢰할 수 있는 전문 뉴스 소스를 정리해 드립니다.
1. 글로벌 3대 경제/금융 미디어 (가장 공신력 높음)
이 세 곳은 미국 월스트리트의 표준입니다.
블룸버그 (Bloomberg)
특징: 전 세계 금융 전문가들이 가장 많이 봅니다. ‘블룸버그 터미널’이라는 전문 기기에서 나오는 데이터를 기반으로 하기 때문에 데이터의 정확도와 속보성이 압도적입니다.
용도: 거시경제(Macro) 흐름, 원자재, 채권 시장 등 시장 전체의 판을 읽을 때 필수입니다.
단점: 유료 구독료가 비싼 편이며 기사 수가 방대합니다.
월스트리트저널 (The Wall Street Journal, WSJ)
특징: 미국 경제지의 ‘정석’입니다. 단순히 주식만 다루는 것이 아니라, 시장에 영향을 미치는 정치, 외교, 연준(Fed)의 정책을 가장 깊이 있게 분석합니다.
용도: “왜 시장이 움직였는가?”에 대한 깊은 통찰과 정책 분석이 필요할 때 봅니다.
참고: 기술주/스타트업 관련 소식은 산하 매체인 MarketWatch나 Barron’s와 연계됩니다.
CNBC (미국판)
특징: ‘시장 분위기(Sentiment)’를 파악하는 데 최고입니다. 실시간 방송 중심이며, 월스트리트의 유명 펀드매니저나 CEO 인터뷰가 실시간으로 나옵니다.
용도: 장 중(Live) 대응, 속보 확인, 시장의 과열/공포 분위기 파악.
주요 프로그램: ‘Mad Money’ (짐 크래머 진행) 등이 유명합니다.
2. 심층 분석 및 투자 아이디어 (Deep Dive)
단순 뉴스가 아니라 “어떤 종목을 사야 하는가?”에 대한 논리를 제공하는 곳들입니다.
배런스 (Barron’s)
WSJ의 자매지로, 주간(Weekly) 단위로 발행됩니다.
특징: 당장의 주가 등락보다 향후 6개월~1년 뒤 유망할 섹터와 종목을 추천합니다. 기관 투자자들이 주말에 읽고 월요일 전략을 짤 때 많이 참고합니다.
파이낸셜 타임스 (Financial Times, FT)
영국 기반이지만 미국 시장 분석이 매우 날카롭습니다. 미국 내부의 시각이 아닌, 글로벌 관점에서 미국 시장을 객관적으로 볼 때 가장 좋습니다.
시킹 알파 (Seeking Alpha)
특징: 집단지성 플랫폼입니다. 전직 펀드매니저, 애널리스트 등 다양한 필진이 특정 종목에 대해 ‘매수(Long)’ 혹은 ‘매도(Short)’ 리포트를 씁니다.
용도: 개별 종목(특히 중소형주나 기술주)에 대한 구체적인 분석과 토론을 볼 때 유용합니다.
3. 실시간 트레이딩 및 데이터 (속도 중심)
빠르게 정보를 얻어야 할 때 유용한 사이트들입니다.
마켓워치 (MarketWatch): WSJ 계열로, 무료로 볼 수 있는 기사가 많으며 시황 정리가 빠르고 깔끔합니다.
야후 파이낸스 (Yahoo Finance): 데이터 접근성이 가장 좋습니다. 개별 종목의 재무제표, 컨센서스(목표 주가) 확인에 표준적으로 쓰입니다.
벤징가 (Benzinga): 루머, 급등락 사유 등 트레이더들이 필요로 하는 ‘재료’를 가장 빨리 텍스트로 뿌려줍니다.
4. 한국어 서비스 (접근성)
영어 원문을 보는 것이 가장 정확하지만, 한국어로 번역된 정보를 원하신다면 다음을 추천합니다.
인베스팅닷컴 (Investing.com): 한국어 번역이 가장 잘 되어 있으며, 미국 선물 지수 및 원자재 가격을 실시간으로 확인하기 좋습니다.
서학개미 전용 서비스: 키움증권, 토스증권 등 국내 증권사 앱 내의 ‘실시간 외신 번역’ 기능도 최근에는 블룸버그/CNBC와 제휴하여 품질이 상당히 높아졌습니다.
전문적인 뉴스 소비를 위한 팁:
아침 루틴: 아침 7~8시(한국 시간 저녁)에 Bloomberg의 ‘Five Things’ 뉴스레터나 WSJ의 모닝 브리핑을 통해 그날의 거시경제 이슈를 먼저 파악하세요.
개별 기업: 관심 있는 기업이 있다면 Seeking Alpha에서 해당 티커(Ticker)를 검색해 “Earnings Call Transcript(실적 발표 녹취록)”을 직접 읽어보시는 것이 뉴스 기사보다 훨씬 정확합니다.
[권장되는 법적 준수 공개 문구]: “코리아베스트 웹사이트는 아마존 제휴 마케터(Amazon Associate)로써, 이 링크를 통한 적격 구매에 대해 수수료를 받습니다”, “이 포스팅에는 제휴 링크가 포함되어 있습니다. 고객에게는 추가 비용이 발생하지 않으며, 위에 명시된 링크를 통해 구매가 이루어질 경우 코리아베스트에게 소정의 수수료가 지급될 수 있습니다.”
한 지붕 아래 ‘플랫폼’과 ‘스튜디오’가 산다면: 넷플릭스–워너 M&A 가정 시나리오의 속내
Netflix, Inc.와 Warner Bros. Discovery, Inc.가 인수·합병(M&A)을 단행했다고 가정해 보자. 이건 “콘텐츠를 더 갖기 위한 결혼”이 아니다. 더 정확히는, 콘텐츠 산업의 권력 지도를 다시 그리려는 재배치다.
핵심은 숫자가 아니라 구조다. 누가 더 많은 작품을 사느냐가 아니라, 누가 유통의 관문을 쥐고(플랫폼), 누가 반복 수익의 씨앗을 쌓고(IP), 누가 다음 수익모델을 먼저 굳히느냐가 승패를 가른다.
왜 지금인가: 스트리밍의 2라운드가 시작됐다
스트리밍 1라운드는 “가입자를 얼마나 모으나”였다. 하지만 2라운드는 “가입자 한 명에게서 얼마나 오래, 얼마나 다양하게 벌어들이나”로 바뀐다. 성장의 언어가 바뀌면, 기업의 욕망도 바뀐다. 이제 필요한 건 더 큰 확장이 아니라, 수익 구조의 안정화다.
비유하자면, 예전엔 더 큰 그물을 던지면 됐다. 이제는 어창과 냉동창고, 유통망까지 갖춰야 생존한다.
콘텐츠와 IP: 작품이 아니라 ‘반복 수익의 설계도’
여기서 IP(지적재산권)는 “유명한 캐릭터” 정도가 아니다. 한 번의 흥행을 시리즈·스핀오프·게임·상품·체험으로 반복 생산하는 설계도다. 스튜디오의 힘은 ‘제작’ 자체보다, 제작 이후에도 돈이 돌게 만드는 장기 자산 운용에 있다.
시장 관점에서 Netflix, Inc.는 추천·결제·글로벌 동시 런칭 같은 배포 엔진이 강점으로 평가받는다. Warner Bros. Discovery, Inc.는 스튜디오 운영과 IP 자산 운용에 강점이 있는 기업으로 인식돼 왔다(여기서 구체 자산 가치나 조건은 가정하지 않는다). 둘의 결합이 노리는 그림은, 좋은 작품을 만드는 능력과 좋은 작품을 오래 팔아먹는 능력을 한 회사 안에 붙이는 것이다.
이건 빵을 잘 굽는 가게가 잘나가는 동네의 유통망을 사는 이야기와 닮았다. 맛만으로는 부족하고, 동선이 곧 매출이기 때문이다.
구독 모델의 천장: 월정액만으로는 다음 단계가 안 열린다
구독은 강력한 모델이지만 영원한 해결책은 아니다. 가격 인상은 반발을 부르고, 경쟁이 늘면 이용자는 서비스를 갈아탄다. 그래서 스트리밍은 구독 너머를 찾는다. 가장 자주 등장하는 레버는 네 가지다. 광고 기반 시청(AVOD: 광고를 붙여 요금을 낮추는 모델), 번들(여러 서비스를 묶어 파는 방식), 스포츠/라이브, 그리고 게임·체험형 부가수익.
이 가정 M&A의 동기는 바로 여기에 있다. 구독만으로는 못 여는 문을, 광고·번들·라이브로 동시에 열어야 한다. 구독은 입장권이다. 진짜 돈은 입장한 뒤에 추가로 판매되는 층층의 상품에서 생긴다.
한 문장 비유로 말하면, 단일 구독은 1층 매장이다. M&A는 백화점으로 증축하려는 공사다.
협상력: 크리에이터·통신사·디바이스가 가격표를 매긴다
이 산업은 “좋은 콘텐츠”만으로 굴러가지 않는다. 크리에이터(제작자·작가·배우)는 작품의 품질을 쥐고, 통신사·번들 파트너는 가입자 유입의 관문을 쥐며, 디바이스/OS(스마트TV, 모바일 생태계)는 발견과 결제 흐름을 쥔다. 극장과 전통 유통도 완전히 죽지 않는다. 프리미엄 창구 전략이 다시 힘을 얻는 순간이 오기 때문이다.
플랫폼 단독이면 크리에이터 협상에서 흔들릴 수 있고, 스튜디오 단독이면 유통·추천·런칭에서 제약을 받는다. 결합이 노리는 실전 효과는 단순하다. 협상 테이블에서 쓸 카드가 늘어난다.
포커에서 중요한 건 ‘좋은 패’가 아니라 ‘베팅을 설계할 카드’다. 이 가정 결합은 그 카드를 늘리는 선택이다.
비용과 규모의 경제: “콘텐츠비 절감”은 착시일 수 있다
사람들은 합병을 들으면 “콘텐츠 비용이 줄겠네”라고 생각한다. 하지만 좋은 콘텐츠는 싸지지 않는다. 오히려 경쟁이 치열할수록 올라가기도 한다. 현실적인 절감은 제작비가 아니라 중복 조직, 백오피스, 마케팅 운영, 기술 스택, 글로벌 현지화 운영 같은 운영의 중복에서 나온다.
문제는, 통합이 잘못되면 절감 대신 느려짐이 비용이 된다는 점이다. 승인 라인이 늘고, 책임 소재가 흐려지고, 제품 방향이 흔들리면 그 자체가 손실이다.
엔진을 두 개 얹는다고 차가 빨라지지 않는다. 변속기와 조향이 따라주지 않으면 더 시끄럽고 더 고장 난다.
통합 리스크: 돈보다 먼저 깨지는 건 ‘사람’과 ‘정체성’
합병의 진짜 전장은 조직이다. 스튜디오 문화는 창작과 프로덕션 중심이고, 플랫폼 문화는 데이터와 제품 중심이다. 같은 목표를 말해도 언어가 다르다. “브랜드를 지켜야 한다”와 “지표를 지켜야 한다”가 충돌하면 조직은 정치화된다.
브랜드 정체성도 흔들리기 쉽다. 이용자는 앱을 켰을 때 “여기는 무엇을 대표하는가”를 직감한다. 통합이 그 직감을 흐리면, 사용자는 이유 없이 피곤해진다. 그리고 인재 이탈이 시작되면, 합병의 논리는 문서 속에만 남는다.
도시 두 개를 합친다고 하루아침에 하나의 교통망이 되지 않는다. 신호체계가 어긋나면 정체가 상시화된다.
규제·여론 리스크: 판결 이전에 ‘시간’이 먼저 청구된다
반독점은 법정에서만 결정되지 않는다. 여론과 정치 프레임이 먼저 움직이고, 그 압력이 규제기관의 부담을 키운다. “선택권이 줄어드는가”, “가격이 오르는가”, “창작 생태계가 위축되는가” 같은 질문은 승인 과정의 속도를 바꿀 수 있다.
여기서 중요한 건 법 조항 암기가 아니다. 리스크 관리의 설계다. 승인 지연 자체가 비용이다. 불확실성이 길어지면 내부 투자, 파트너십, 인재 유지가 동시에 흔들린다.
모래폭풍 속에서 가장 무서운 건 바람이 아니라, 전진을 멈춘 시간이다.
왜 안 할 수도 있는가: 반론 3가지, 그리고 더 싸고 빠른 대안
이 가정 거래가 성사되지 않을 논리도 충분히 강하다. 첫째, 통합은 복잡성을 키워 혁신 속도를 떨어뜨릴 수 있다. 둘째, 구독·광고·스튜디오를 한데 묶으면 내부 우선순위 싸움이 상시화된다. 셋째, 규제·여론·통합 실패 리스크가 너무 커 “지금 잘 돌아가던 것”마저 갉아먹을 수 있다.
그래서 현실적인 대안이 나온다. 전면 인수 대신 번들 제휴 강화, IP 라이선스의 장기 계약, 특정 사업부/지역 단위의 부분 인수, 합작법인(JV) 같은 방식이다. ‘결혼’ 대신 ‘동거’로 궁합을 본다.
전부를 사기 전에, 필요한 부품만 빌리거나 공동 개발하는 게 더 빠를 때가 있다.
낙관 시나리오 vs 비관 시나리오: 승부는 ‘규모’가 아니라 ‘실행’
낙관 시나리오는 단순하다. 제품 경험이 흔들리지 않고, IP가 반복 수익으로 전환되며, 광고·번들·라이브가 매끄럽게 붙는다. 통합이 “커졌다”가 아니라 “더 날렵해졌다”로 증명된다.
비관 시나리오도 명확하다. 통합이 길어지고 내부 갈등이 커지며, 브랜드 정체성이 흐려지고, 핵심 인재가 빠져나간다. 규제 지연이 불확실성을 키우면 경쟁자들은 스포츠·번들·새 포맷으로 빈틈을 찌른다. 합병은 시너지가 아니라 관성이 된다.
이 가정 시나리오의 성적표는 발표 당일이 아니라, 12~24개월 뒤 신작 파이프라인과 사용자 경험이 더 선명해졌는지에서 나온다.
작성: 코리아베스트 편집부. 작성일: 2025년 12월 12일 (금) 오후 12:43 (한국시각).
[출처/참조사항] 위 기사는 AI 챗GPT를 활용하여 작성되었습니다. (챗GPT 자체 작성. 편집자가 전혀 수정하지 않음. 사용된 모델명은 GPT-5.1 Thinking (Extended thinking 사용함). 이미지는 챗GPT와 제미나이를 사용해 제작함.)
[프롬프트 작성 내역] 1. “[역할/페르소나] 당신은 30년 경력의 미국 명문대 경영대학 교수로서, 전략(Strategy)·플랫폼 경제·미디어 산업과 M&A를 연구/자문해 온 실무 친화적 학자다. 학문적 정확성과 현장 언어를 함께 쓰되, 과장·허세는 배제한다. [사실/가정 규칙] 1. 이 거래가 실제로 발표·공시된 사실이 명확히 주어지지 않으면, “가정 시나리오”로만 작성하고 단정 표현을 피하라. 2. 확인 불가한 수치·조건(가격, 프리미엄, 시너지 금액 등)은 추정하지 말라. 필요하면 “가정 A/B”로 나눠 서술하라. 3. 회사 명칭은 법인 기준으로 쓴다: (예: Netflix, Inc. / Warner Bros. Discovery, Inc.). 사용자가 다른 당사자를 지정하면 그에 따른다. [목표] 신문 기자가 쓸 기획특집 기사를 작성한다. 주제는 “넷플릭스–워너(법인명) M&A가 성사된다고 가정할 때, 그 비즈니스적 동기는 무엇인가”다. [독자] 직장인·대학생 일반대중(전문용어는 최소화하고, 처음 나오는 용어는 한 번만 쉽게 정의). [논조/스타일] 보고서 말투 금지. 신문 특유의 단호하고 설득력 있는 문장. 단, 선정적 단정/음모론 프레임 금지. 생생한 비유는 섹션당 1개, 2문장 이내로만 사용. [산출 형식] ① 2~3문장 리드(훅) + 1문장 핵심 논지. ② 로마숫자(I, II, III…)로 된 대단락 8~10개 목차. ③ 각 대단락마다: 소제목(신문 헤드라인 톤) / 핵심 포인트 3~5개(불릿) / “독자가 가져갈 한 줄” 1개. [필수 포함 섹션] 아래를 반드시 다뤄라(빠짐없이). 1. 왜 지금인가(산업 지형 변화). 2. 콘텐츠/IP의 의미(스튜디오 vs 플랫폼). 3. 구독 모델의 한계와 확장(광고, 번들, 스포츠/라이브 등). 4. 협상력 게임(크리에이터·통신사·디바이스·극장/유통). 5. 비용구조/규모의 경제의 현실(무엇이 진짜 절감되는가). 6. 통합 리스크(조직·브랜드·제품·문화 충돌). 7. 규제/여론 리스크(반독점은 “리스크 관점”으로만, 법률 세부는 과도하게 늘이지 말 것). 8. “왜 안 할 수도 있는가”(반론 3가지) + 대안(제휴/라이선스/부분 인수 등). 9. 시나리오 2개: 낙관/비관(각각 한 단락). 10. 결론: 독자에게 남길 문장 2개. [금지] 존재하지 않는 인용, 구체적 계약조건 “창작”, 출처 없는 확정적 숫자 제시.” 2. “위 자료들을 유력 일간신문의 기획특집 기사용으로 다시 작성 바랍니다.” 3. “에세이식으로 다시 작성 바랍니다. 표현방식을 좀 더 저널리즘의 느낌이 나도록 해주세요.”
[권장되는 법적 준수 공개 문구]: “코리아베스트 웹사이트는 아마존 제휴 마케터(Amazon Associate)로써, 이 링크를 통한 적격 구매에 대해 수수료를 받습니다”, “이 포스팅에는 제휴 링크가 포함되어 있습니다. 고객에게는 추가 비용이 발생하지 않으며, 위에 명시된 링크를 통해 구매가 이루어질 경우 코리아베스트에게 소정의 수수료가 지급될 수 있습니다.”
넷플릭스–WBD 합병을 “콘텐츠 제국의 결합”이라고 부르면, 절반만 맞다. 이 거래의 진짜 정체는 계약서로 지은 방어시설이다. 화면 밖에서 딜을 움직이는 건 감독도 배우도 아닌, Delaware 회사법·SEC 공시 규정·반독점 심사·자금조달 조건이라는 네 개의 관문이다.
첫 장면부터 노골적이다. 넷플릭스가 “WBD 전체”를 덥석 삼키는 그림이 아니다. WBD는 먼저 Global Linear Networks를 ‘Discovery Global’이라는 신설 상장사로 분리하고, 넷플릭스가 스튜디오·스트리밍(‘Retained Business’)을 합병으로 취득하는 구조를 깔아뒀다. 합병이란 단어가 주는 단순함은 여기서 끝난다. 이 딜의 본문은 “무엇을 살 것인가”보다 “무엇을 떼어내고 살 것인가”에 더 많은 잉크를 쓴다.
이 복잡함은 취향이 아니라 목적이다. 내부 재편(홀드코 리오그)과 DGCL §251(g) 같은 장치를 쓰는 이유는 대개 셋 중 하나로 수렴한다. 책임(우발채무) 분리, 규제 대응 설계, 공시·재무제표 패키징. 어느 게 1순위였는지는 홍보문구가 아니라 이사회 자료와 딜 문서의 문장들이 말해준다. (불명확한 부분은 “의도 추정”이 아니라, 어떤 문서가 그 의도를 증명할지로 접근해야 한다.)
Delaware의 세계로 들어가면, 드라마는 더 차갑고 법률적이다. 주주들이 던지는 질문은 “왜 이 가격이냐”지만, 법원이 묻는 질문은 “이사회가 어떤 절차로 그 결론에 도달했느냐”다. 매각 국면(Revlon)에서 이사회는 ‘옳은 선택’을 증명하기보다, 옳게 선택했다는 기록을 남겨야 한다. 그래서 딜의 핵심은 숫자보다 프로세스로 이동한다—누구를 만났는지, 대안을 얼마나 검토했는지, 딜 보호장치가 경쟁을 질식시키지 않았는지.
그 프로세스를 가장 적나라하게 보여주는 건 ‘감정’이 아니라 위약금이다. WBD가 다른 딜로 갈아타는 특정 상황에서 넷플릭스에 $2.8B를 지급하도록 설계돼 있다. 반대로 규제 때문에 종결이 깨지는 특정 경우에는 넷플릭스가 $5.8B(규제 종료 수수료)를 WBD에 낸다. 이 두 숫자는 한 문장으로 번역된다. “규제 리스크는 넷플릭스가 크게 진다.”
이 대목에서 반론도 가능하다. “그럼 넷플릭스가 무조건 불리한가?” 꼭 그렇진 않다. 큰 리버스 피는 때로 규제기관에 보내는 신호다. 우리는 끝까지 갈 의지가 있고, 필요한 조치(구제책)를 협상할 준비가 있다. 다만 그 신호가 효력을 가지려면, 다음 관문—반독점—에서 실제로 어디까지 양보할지가 문서로 드러나야 한다.
반독점(HSR/Clayton §7)에서 싸움은 늘 “시장정의”로 시작한다. 스트리밍 구독 시장인지, 콘텐츠 제작·유통 시장인지, 광고 시장인지—자르는 방식이 달라지면 집중도(concentration)도, 경쟁제한 시나리오도 달라진다. 규제기관이 두려워하는 건 로맨스가 아니라 배제 효과다. 합병 후 넷플릭스가 IP 윈도잉, 번들, 라이선스 조건을 통해 경쟁사를 숨막히게 할 수 있는지, 또는 오히려 유튜브·빅테크·기타 스트리밍과의 다면 경쟁으로 상쇄되는지. 이 논쟁의 결론은 보도자료가 아니라 리메디(remedy) 협상에서 난다.
공시는 또 다른 전장이다. WBD 주주 승인을 위한 Proxy, 넷플릭스의 주식대가 발행을 동반한 S-4(예정)가 나오면, 그 문서들은 “설명서”라기보다 소송 대비서가 된다. M&A 소송이 자주 불붙는 지점은 늘 같다. 경영진 이해상충(보상·잔류 인센티브), 뱅커 수수료, 내부 프로젝션, 대안 검토의 실체. 여기서 10b-5의 위험은 노골적인 거짓말보다 빠진 사실이다.
그리고 현실. M&A가 법정에서 죽기보다 자주 쓰러지는 곳은 신용등급·코버넌트·시장 유동성이다. 딜 문서상 넷플릭스의 종결 의무는 “자금조달이 안 돼서” 쉽게 빠져나가도록 설계되진 않는다. 하지만 시장은 계약서의 의지를 시험한다. 대규모 차입(브리지론 등)이 거론되는 건, 이 거래가 결국 자본시장 기상예보의 영향을 받는다는 뜻이다.
마지막으로, 엔터테인먼트 딜의 숨은 지뢰는 ‘자산’이 아니라 계약이다. 스튜디오·스포츠·해외배급·인력(길드/노조) 영역에서는 change-of-control, 양도금지(anti-assignment), 동의권 조항이 줄줄이 등장한다. 합병은 도장 하나로 끝나지만, 계약 승계는 상대방의 “예/아니오”로 한 번 더 심판을 받는다. 이 과정이 길어질수록 일정은 늘어지고, 비용은 불어나며, 다시 공시 리스크로 되돌아온다.
이 딜의 결말을 좌우할 질문은 거창하게 “미디어의 미래”가 아니다. 훨씬 건조한 세 문장이다. 첫째, 규제기관이 시장을 어떻게 자르느냐. 둘째, 넷플릭스가 어떤 구제책까지 감수하느냐. 셋째, 그 비용을 자금·등급·주주표가 버티느냐. 나머지는 모두 이 세 문장을 둘러싼 장식—혹은, 소송에서 상대가 찌를 수 있는 문장들이다.
작성: 코리아베스트 편집부. 작성일: 2025년 12월 12일 (금) 오전 11:57 (한국시각).
[출처/참조사항] 위 기사는 AI 챗GPT를 활용하여 작성되었습니다. (챗GPT 자체 작성. 편집자가 전혀 수정하지 않음. 사용된 모델명은 GPT-5.1 Thinking (Extended thinking 사용함). 이미지는 챗GPT와 제미나이를 사용해 제작함.)
[프롬프트 작성 내역] 1. “[역할/페르소나] 당신은 30년 경력의 미국 회사법·증권법 교수이자, 대형 M&A 자문(딜 구조·공시·이사회 의무·규제 대응)을 자주 자문해온 실무 친화적 학자다. 학문적 정확성과 딜 현장의 언어를 함께 사용하라. [거래 전제(필수)] 이 글은 실제 발표된 거래를 분석한다. 당사자: Netflix, Inc. + Warner Bros. Discovery, Inc. (WBD). 딜 타입: 합병(Delaware merger). 상장 여부: 양사 모두 미국 상장사라는 전제(다를 경우 명시). 불명확한 사실은 추정하지 말고 “가정”으로 표시하라. [목표] 신문 기자로서, “넷플릭스–워너(또는 WBD) M&A”를 규율하는 미국 회사법·증권법·반독점법 중심의 ‘딜 해부’ 기획특집 목차를 만든다. 독자는 언론계 기자(시사/금융/법률 커버 경험자)로, 초보자 설명은 최소화하라. [형식/톤] 학술논문이 아니라 강렬하고 설득력 있는 저널리즘 톤. 다만 단정 대신 법적 쟁점—근거—리스크—반론—취재 포인트로 밀어붙여라. 산출물은 “기사 목차(대단락) + 각 대단락별 핵심 포인트 불릿”으로 구성하라. [반드시 포함할 섹션 템플릿(각 대단락마다 동일 적용)] 각 대단락에 아래 5가지를 고정 포맷으로 넣어라. 1. 핵심 쟁점(한 줄). 2. 지배 법체계(조문/규정/판례 키워드): 예) DGCL, Revlon/Unocal/Corwin, Exchange Act 14A/13e-3/Reg M-A, Rule 10b-5, HSR/Clayton §7 등. 3. 딜에서의 실전 쟁점(딜포인트): 조건선행, 종료권, 규제 리스크 배분, 공시 타이밍 등. 4. 리스크·소송 시나리오(어디서 터질 수 있나). 5. 기자가 던질 취재 질문 3개(이사회/규제기관/투자자/노조/경쟁사 관점). [우선순위 지정(중요)] 전체 목차는 8~12개 대단락. 다음 6개 축은 반드시 포함하고, 나머지는 중요도 순으로 추가하라. (1) 주법(Delaware) 이사회 의무·매각 국면(Revlon 등). (2) 주주 승인/투표/위임장(Proxy) 및 소송 포인트. (3) 연방 증권공시(Exchange Act/Reg M-A/10b-5)와 ‘딜 공시’의 함정. (4) 반독점 심사(HSR/Clayton §7) + 시장정의(스트리밍·콘텐츠·광고). (5) 콘텐츠/IP·인력(길드/노조)·계약 승계(체인지오브컨트롤). (6) 자금조달·부채·코버넌트·신용등급(딜이 무너지는 현실적 지점). [금지] 확인되지 않은 ‘구체적 사실’(가격, 일정, 내부자 의사결정)을 만들어내지 말 것. “대충 이런 법이 있다”식 나열 금지. 딜에서 어떻게 작동하는지로 써라.” 2. “위 자료들을 유력 일간신문의 기획특집 기사용으로 다시 작성 바랍니다.” 3. “에세이식으로 다시 작성 바랍니다. 표현방식을 좀 더 저널리즘의 느낌이 나도록 해주세요.”
[권장되는 법적 준수 공개 문구]: “코리아베스트 웹사이트는 아마존 제휴 마케터(Amazon Associate)로써, 이 링크를 통한 적격 구매에 대해 수수료를 받습니다”, “이 포스팅에는 제휴 링크가 포함되어 있습니다. 고객에게는 추가 비용이 발생하지 않으며, 위에 명시된 링크를 통해 구매가 이루어질 경우 코리아베스트에게 소정의 수수료가 지급될 수 있습니다.”
맨해튼의 지도가 바뀌었다. 명품 매장과 전망 명소가 찍어 놓은 좌표는 더 이상 상위 1%의 나침반이 아니다. 오늘의 초고액자산가(UHNWI)는 프라이버시가 보장되고, 시간과 노출을 정밀 제어할 수 있으며, 동시에 영향력 있는 사람과 자연스럽게 연결되는 곳을 고른다. 그 기준 위에서 맨해튼은 클럽화(멤버십 중심), 아트 하우스의 ‘딜룸’화, 프라이빗 의료·웰니스의 시스템화라는 세 갈래로 재편되고 있다. 이 흐름의 교차점에 10개의 장소가 서 있다. 그곳은 단순한 방문지가 아니라, 그들의 라이프스타일·비즈니스·지위 자본을 유지·확장하는 ‘운영 거점’에 가깝다.
호텔의 엘리베이터 문이 닫히는 순간, 외부의 시선은 차단된다. 아만 뉴욕(Aman New York)은 그런 의미에서 상징적이다. 회원 전용 클럽과 도심형 대형 스파, 세밀하게 분리된 전용 동선은 ‘은닉된 도시’를 구축한다. 이곳에서의 매력은 화려함보다 통제 가능성이다. 누가 언제 어디로 들어와 무엇을 하는지, 시스템이 조용히 관리한다. 프라이버시는 추상적 미덕이 아니라 거래의 전제 조건이다.
비슷한 결을, 그러나 다른 결로 구현한 곳이 더 마크 호텔(The Mark Hotel)이다. 어퍼 이스트사이드의 이 호텔은 하이시즌에 ‘세이프 베이스’로 기능한다. 인룸 다이닝, 하우스카, 의전 동선이 하나의 프로토콜처럼 맞물린다. 중요한 만남이 오갈 때 이곳은 단순한 숙박이 아니라 안전한 무대 뒤편을 제공한다.
뉴욕, 맨해튼 — 순자산 1,000만 달러 이상을 움직이는 초고액 순자산가(UHNWIs), 이른바 ‘슈퍼 리치’의 행보는 도시의 경제와 문화를 관통하는 중요한 바로미터다. 과거 이들의 동선이 ‘화려한 과시’에 맞춰졌다면, 오늘날 맨해튼의 슈퍼 리치들이 선택하는 장소는 ‘배타성 및 사생활 보호’, ‘맞춤형 서비스’, ‘지위와 영향력의 상징’이라는 세 가지 핵심 가치로 압축된다. 이들에게 맨해튼의 특정 장소들은 더 이상 단순한 소비 공간이 아니라, 자신들의 부와 권력을 유지하는 데 필수적인 ‘라이프스타일의 인프라’이자 ‘네트워크의 요새’로 기능한다.
1. 프라이버시, 곧 권력이 되는 곳: 사교 클럽과 격리된 안식처
UHNWIs에게 노출은 곧 취약점이다. 따라서 이들의 최우선 가치는 철저한 사생활 보호가 가능한 공간에서 확보된다. 최근 맨해튼에서 가장 뜨거운 관심을 받는 장소는 Aman New York & Aman Club과 ZZ’s Club 같은 최고 수준의 배타성을 갖춘 멤버십 클럽이다.
크라운 빌딩의 최상층에 위치한 Aman New York은 까다로운 심사를 통해 선발된 소수의 멤버들에게 완벽하게 격리된 호텔 환경과 클럽 시설을 제공한다. 이곳은 ‘접근 자체가 지위’임을 증명하는 상징이다. 동시에 Major Food Group이 운영하는 ZZ’s Club은 철저히 비공개된 입구와 회원 명단으로 유명하며, 파파라치나 대중의 시선에서 벗어나 은밀한 만찬을 즐기려는 이들에게 최고의 도피처로 기능한다.
웰니스 분야에서도 이 경향은 뚜렷하다. 미드타운 고층에 위치한 The Peninsula Spa의 VIP 트리트먼트는 개인 스위트룸에서 진행되며, 이는 건강 회복이라는 필수 활동마저도 대중과 분리된 배타적인 공간에서 이루어져야 함을 보여준다.
2. 예상을 초월하는 경험: ‘맞춤형’의 진화
슈퍼 리치는 단순한 ‘고급’을 넘어, 자신의 취향과 필요가 완전히 반영된 ‘맞춤형(Bespoke)’ 경험을 요구한다. 이는 식사, 숙박, 쇼핑 등 모든 영역에서 나타난다.
미슐랭 3스타의 정점인 Per Se와 Eleven Madison Park의 프라이빗 다이닝 공간은 단순한 만찬을 넘어선다. 이곳의 셰프들은 고객의 이전 방문 기록과 선호도를 분석하여, 요청하기도 전에 고객의 입맛을 예측한 ‘예측 기반의 테이스팅 메뉴’를 제공한다. 식사는 곧 비즈니스 논의의 장이 되기에, 완벽한 서비스 환경은 필수적이다.
배터리 파크에 자리한 Casa Cipriani는 맞춤형 서비스의 또 다른 전형이다. 이 멤버스 클럽 호텔은 전담 인력을 통해 멤버의 모든 요구를 충족시키는 유럽식 올인클루시브 환대를 제공할 뿐 아니라, 프라이빗 요트 접근성까지 갖춰 시간을 효율적으로 사용하려는 이들에게 압도적인 매력을 발산한다.
쇼핑 역시 마찬가지다. 버그도프 굿맨 백화점 내 Berndorf Private Shopping Suites는 일반 고객 동선과 완전히 분리된 전용 공간에서 전담 스타일리스트의 큐레이션을 받으며 신상 컬렉션을 미리 접하는, 극도의 맞춤화된 리테일 경험을 제공한다.
3. 지위와 자본이 교차하는 핵심 거점
이들에게 장소는 단순한 취미 공간이 아니다. 이들은 모임 자체가 비즈니스이며, 지위를 확인하고 영향력을 행사하는 무대이다.
CORE: Club은 금융, 기술, 미디어 리더들이 아이디어를 교환하고 투자를 논의하는 지식 및 네트워크의 요새다. 수만 달러에 달하는 가입비는 이 모임에 참여할 자격이 되는 사람을 선별하는 일종의 ‘입장권’ 역할을 한다.
The Polo Bar는 랄프 로렌의 우아한 라이프스타일을 상징하며, 뉴욕 ‘올드 머니’ 엘리트들이 비즈니스 미팅을 즐겨 하는 장소다. 이곳에서의 예약 성공 자체가 사회적 계층 내에서의 견고한 지위를 대변한다.
마지막으로, Christie’s/Sotheby’s의 프라이빗 뷰잉 룸은 예술품 수집과 투자가 이루어지는 곳이다. 메인 경매 전, 잠재적 구매자에게만 허용되는 이 비공개 공간은 단순한 문화 향유를 넘어, 미술품을 자산 포트폴리오의 일부로 운용하며 부를 축적하는 금융 활동의 핵심 거점으로 자리매김하고 있다.
결론: 시간과 경험의 희소성
맨해튼 UHNWIs의 핵심 거점 10곳은 부와 권력을 가진 이들이 자신의 ‘시간’과 ‘경험의 질’을 관리하는 최신 경향을 명확히 보여준다. 이들은 대중에게 개방되지 않은 공간에서 완벽한 사생활을 보장받고, 자신의 필요를 초월하여 예측하는 서비스를 누리며, 그들의 영향력을 공고히 하는 네트워크를 형성한다. 이들에게 럭셔리란 곧 ‘희소성’이며, 이러한 핵심 거점들은 그들의 지위와 자산을 유지하는 필수적인 인프라인 것이다.
작성: 코리아베스트 편집부. 작성일: 2025년 10월 15일 (수) 오후 1:12 (한국시간).
[출처/참조사항] 위 기사는 AI 제미나이를 활용하여 작성되었습니다. (제미나이 자체 작성. 2.5 Flash 사용함. 편집자가 전혀 수정하지 않음. 이미지 제작은 챗GPT를 사용함.)
[프롬프트 작성 내역] 1. “나는 미국에서 순자산 1,000만 달러 이상의 부유층(UHNWIs)을 전문적으로 관리하는 재무 전문가(Wealth Manager)입니다. 제 고객들이 미국 뉴욕시 맨해튼에서 가장 선호하며 자주 방문하는 장소의 최신 경향(Trends)을 분석해야 합니다. 맨해튼에서 이 초고액 순자산가(Top 1% of Wealth)에게 다음의 핵심 가치를 제공하는 장소 10곳을 선정해 주십시오: 배타성 및 사생활 보호 (Exclusivity & Privacy), 맞춤형 서비스 및 최상위 경험 (Bespoke Service & Top-Tier Experience), 지위와 영향력의 상징 (Symbol of Status & Influence). 각 장소는 단순한 방문지가 아닌, 이들의 라이프스타일, 비즈니스, 사회적 지위를 유지하는 데 필수적인 핵심 거점이어야 합니다. 선정된 장소 10곳에 대해 다음 사항을 명확히 설명하십시오. 장소 이름 (Name of the Venue), 제공하는 주요 핵심 가치 (Primary Core Value Offered), 이 부유층에게 매력적인 구체적인 특장점 (Specific Selling Point for UHNWIs).” 2. “위 자료들을 인터넷 신문의 기획특집 기사용으로 다시 작성해줘. 출처는 생략해줘.” 3. “에세이식으로 다시 작성하라. 표현방식을 좀 더 저널리즘의 느낌이 나도록 하라.”