– 워싱턴의 승자가 월스트리트의 승자는 아니다
– 미국의 권력은 투표로 결정되지만, 돈의 향방은 시장이 결정한다
– 워싱턴이 권력을 재편할 때, 월스트리트는 자본을 재배치한다
– 정치의 승리와 자본의 승리는 다르다
미 중간선거 D-3…민주당 의회 장악 전망 속 헤지펀드의 계산법
정치의 승패보다 중요한 시장의 기대…국채·달러·기업가치 재평가 주목
[기획특집] 미국 중간선거와 세계 자본시장
미국 정치권이 의석을 셀 준비를 하는 동안 월스트리트는 가격을 다시 계산하고 있다. 오는 11월 3일 중간선거에서 어느 정당이 연방의회를 장악할 것인가. 미국 유권자에게는 트럼프 행정부를 평가하는 선택이다. 그러나 투자자의 질문은 다르다. 선거 결과를 시장이 어디까지 예상하고 있는지, 예상이 빗나갈 때 어떤 자산의 가격이 가장 크게 움직일지가 관심사다.
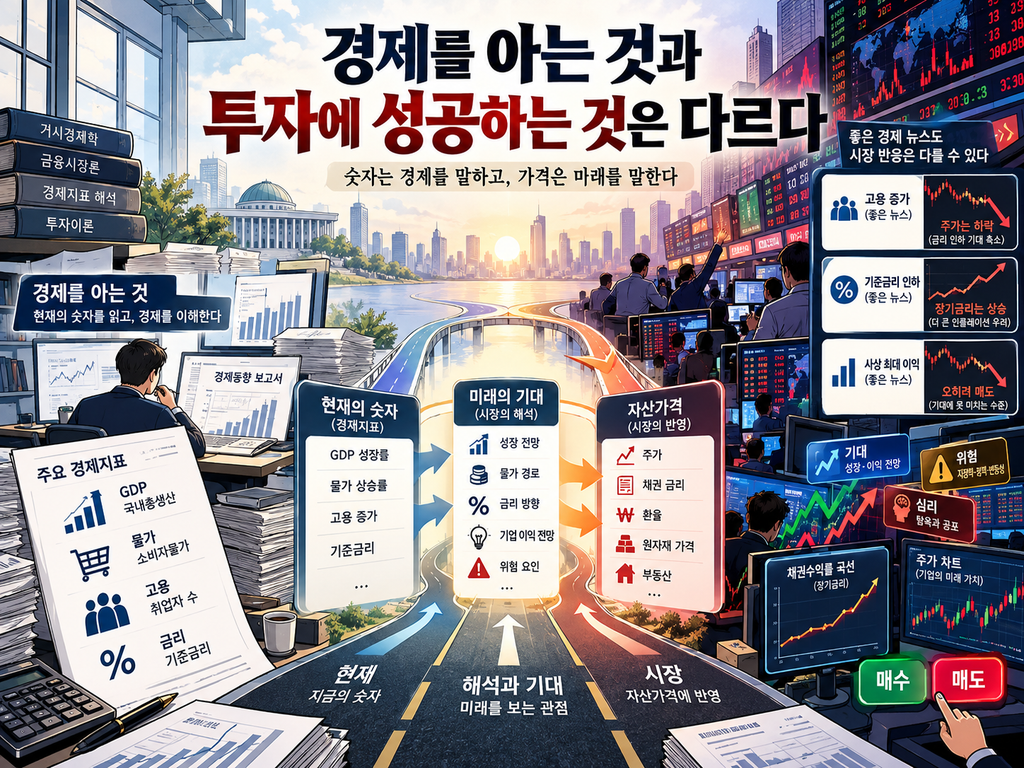
정치에서 승리는 표로 결정된다. 금융시장에서는 그 승리를 얼마에 샀느냐가 수익을 결정한다. 선거 결과를 정확히 맞혀도 손실을 볼 수 있고, 결과를 예측하지 못했더라도 위험을 관리한 투자자가 살아남을 수 있다. 이번 중간선거를 앞둔 월스트리트의 긴장은 바로 이 간극에서 비롯된다.
유력한 승리와 좋은 투자는 다르다
10월 31일 기준 예측시장 칼시(Kalshi)에서 민주당의 하원 장악을 반영한 거래가격은 약 94%, 상원은 약 72% 수준이었다. 선거예측기관 디시전데스크HQ(Decision Desk HQ)의 모델도 민주당의 하원 장악 가능성을 83%, 상원을 63%로 평가했다. 방법과 수치는 다르지만 민주당 쪽에 무게가 실려 있다는 점은 같다. 다만 예측시장의 거래가격은 객관적으로 확정된 승리 확률이 아니다.
높은 기대는 그 자체로 투자자에게 부담이다. 민주당 하원 승리 계약이 94센트라면, 이를 사들인 투자자는 실제 승리 때 1달러를 받아 비용 차감 전 6센트를 번다. 반대로 패배하면 투자금 94센트를 잃는다. 승리를 맞히는 것과 유리한 가격에 투자하는 것은 전혀 다른 문제다. 모두가 예상하는 결과라면 새로운 정보의 가치는 크지 않을 수 있다.
오히려 공화당이 상·하원을 모두 유지하는 이변이 발생할 경우 가격조정 폭이 더 커질 수 있다. 기존의 금리 전망과 산업별 투자 포지션을 서둘러 수정해야 하기 때문이다. 그러나 충격이 크다는 이유로 낮은 확률의 사건에 거액을 거는 것도 위험하다. 월스트리트가 계산하는 것은 발생 가능성만이 아니다. 그 가능성에 지불할 가격, 실패할 때의 손실, 기회를 기다리는 비용까지 포함한다.
의석은 바뀌어도 법률은 저절로 바뀌지 않는다
중간선거는 대통령을 교체하는 선거가 아니다. 민주당이 의회를 장악하더라도 도널드 트럼프 대통령은 백악관에 남는다. 새 의회가 출범하는 시점은 내년 1월 3일이다. 백악관과 의회를 다른 정당이 통제하는 분점정부가 형성되면 예산·세제·감독권을 둘러싼 충돌이 커질 수 있다. 하지만 충돌이 곧 정책의 전면적 역전을 뜻하지는 않는다.
대통령에게는 법률안 거부권이 있다. 행정부는 기존 법률이 허용하는 범위에서 규제를 집행한다. 상원에서는 일반 법안의 토론 종결에 통상 60표가 필요하다. 이미 제정된 세법과 지출 규정도 선거 결과만으로 사라지지 않는다. 의회의 다수당이 달라져도 법률 개정과 예산 협상, 행정규칙의 제정, 때로는 법원의 판단까지 거쳐야 기업의 경영환경이 실제로 바뀐다.
금융시장이 정치적 구호를 곧바로 기업가치로 환산할 수 없는 이유다. 은행 규제가 완화될 것이라는 기대와 규제가 실제로 완화되는 일 사이에는 거리가 있다. 국방예산 증액 주장과 특정 기업의 정부계약 수주도 다르다. 선거는 정책 변화의 출발점일 수는 있어도 완성된 결과는 아니다. 투자자는 정당의 승리보다 법률과 예산, 기업의 현금흐름을 추적해야 한다.
금리에는 선거보다 오래가는 문제가 있다
정치적 변화의 파장이 먼저 드러날 수 있는 곳은 미국 국채시장이다. 10월 30일 기준 2년 만기 국채금리는 연 4.56%, 10년물은 4.94%, 30년물은 5.31%였다. 단기금리는 연방준비제도(Fed)의 정책경로에 민감하다. 장기금리에는 성장·물가 전망뿐 아니라 재정적자와 국채 공급에 대한 불안이 함께 담긴다.
공화당의 의회 유지가 재정확대 전망을 높인다면 장기금리가 오를 수 있다. 반대로 분점정부가 지출 확대를 제약할 것이라는 기대가 커지면 국채가 강세를 보일 여지도 있다. 어느 쪽도 자동으로 성립하지는 않는다. 금리 하락이 재정 우려의 완화를 뜻하는지, 경기둔화의 신호인지를 구별해야 한다. 같은 금리 움직임이라도 주식과 달러에 미치는 영향은 다를 수 있다.
미국 경제의 현실은 선거보다 복잡하다. 연준은 10월 28일 기준금리 목표범위를 연 3.75~4.00%로 동결했다. 미국의 3분기 실질 국내총생산(GDP)은 전기 대비 연율 3.4% 성장했다. 9월 개인소비지출(PCE) 물가는 전년 동월 대비 3.6% 상승했다. 성장세는 강하지만 물가 압력도 여전하다. 선거 승패만으로 금리 인하나 증시 상승을 예단하기 어려운 배경이다.
10월 마지막 거래일 뉴욕 증시가 보여준 모습도 그렇다. 30일 스탠더드앤드푸어스(S&P)500 지수는 1.82% 떨어진 7580.07에 마감했다. 인공지능(AI) 관련 투자와 수익성에 대한 우려가 기술주에 부담으로 작용했다. 선거가 임박했어도 금융시장은 기업실적과 자본비용이라는 본래의 질문에서 벗어나지 않았다.
헤지펀드는 정치의 결과를 자산의 가격으로 바꿔 읽는다
글로벌 매크로(Global Macro)는 금리와 환율, 주가지수, 원자재를 가로질러 경제의 변화를 거래하는 전략이다. 미국의 재정 전망이 바뀔 때 국채의 장단기 금리 차가 어떻게 움직일지, 그 변화가 달러와 다른 통화에 어떤 영향을 줄지 살핀다. 미국 증시 전체가 오를지 내릴지를 맞히는 것보다 자산들 사이의 상대적인 움직임을 포착하는 데 무게를 둔다.
이벤트 드리븐(Event-Driven)은 시야를 좁혀 기업별 사건을 추적한다. 기업결합 승인, 금융규제, 정부계약, 의료보험 지급정책처럼 구체적인 결정이 기업의 이익을 바꾸는 순간을 찾는다. 선거 직후 자산가격이 급변하는 국면에서는 유동성이 높은 거시경제 거래가 유리할 수 있다. 이후 법률과 규정이 구체화되면 기업별 가격 차이에 기회가 생긴다. 두 전략은 경쟁관계라기보다 서로 다른 시간의 변화를 읽는 도구다.
시타델과 밀레니엄, 포인트72, 발리아스니 같은 대형 멀티전략 헤지펀드의 공개된 운용구조에서도 이러한 분업의 의미를 찾을 수 있다. 서로 다른 운용팀의 전문성을 결합하되 위험은 통합적으로 관리한다는 것이다. 다만 이들 회사가 이번 선거에서 어떤 실제 포지션을 취했는지는 공개자료로 확인되지 않는다. 특정 정당에 대한 베팅을 이들의 이름으로 단정해서는 안 된다.
전략의 숫자가 많다고 위험이 저절로 분산되는 것은 아니다. 주식과 국채, 외환에 나눠 투자했더라도 모두 미국 금리의 같은 방향에 노출돼 있을 수 있다. 선물의 레버리지는 손실을 키우고, 옵션을 이용한 보험에는 비용이 든다. 선거를 맞히는 능력 못지않게 예상과 다른 결과에 버틸 능력이 필요한 이유다.
AI와 방산, 은행…산업별 승패는 따로 계산해야
금융·에너지·방위산업·AI는 선거 이후 재평가가 예상되는 분야다. 그러나 업종 전체가 한 방향으로 움직인다고 볼 수 없다. 대형 은행과 지역은행은 자본규제와 조달비용에 대한 민감도가 다르다. 석유기업의 실적은 미국 정부 정책뿐 아니라 국제유가에 달려 있다. 방위산업도 예산 증가가 곧 모든 기업의 수주 증가를 뜻하지 않는다.
AI를 둘러싼 변화는 더 복잡하다. 데이터센터 증설은 반도체와 전력망 설비의 수요를 늘릴 수 있다. 동시에 막대한 투자비와 전력요금 상승은 기술기업과 지역사회에 새로운 부담이 된다. 반도체를 만드는 기업, 클라우드를 운영하는 기업, 송배전 설비를 공급하는 기업의 손익은 같지 않다. 정당의 정책 기조만 볼 것이 아니라 누가 비용을 부담하고 누가 이익을 확보하는지를 따져야 한다.
한국에도 남의 일이 아니다. 미국 국채금리와 달러의 움직임은 원화 환율과 국내 기업의 조달비용, 외국인 자금 흐름에 영향을 줄 수 있다. 관세와 산업정책은 자동차·반도체·배터리 기업의 공급망 및 투자계획을 흔든다. 다만 미국 금리 하락을 한국 증시의 호재로 단정하기는 어렵다. 금리 하락의 원인이 미국 경기둔화라면 한국 수출에는 악재가 될 수 있어서다.
투표는 하루지만 시장의 검증은 오래간다
11월 3일 밤 시장은 개표 속보에 따라 빠르게 움직일 것이다. 접전 지역의 개표가 길어지고 유동성이 얕아지면 가격은 더욱 크게 흔들릴 수 있다. 하지만 첫 반응이 최종 평가인 것은 아니다. 새 의회가 출범한 뒤 예산이 실제로 배정되고 규제기관이 결정을 내리며 기업실적이 바뀌는 데는 시간이 걸린다. 당일의 시장 충격보다 그 이후 몇 달의 변화가 더 중요한 투자기회를 만들 수도 있다.
선거 이후 미국 증시가 올랐던 과거 사례를 올해의 법칙으로 받아들일 수도 없다. 당시의 경기와 물가, 연준 정책이 서로 달랐기 때문이다. 선거가 끝나 정치적 불확실성이 줄어드는 효과와 경제의 기초여건이 개선되는 효과는 구분해야 한다.
미국 유권자들은 사흘 뒤 의회의 권력 구도를 결정한다. 그러나 워싱턴에서 결정된 정치의 승패가 월스트리트의 수익으로 곧장 이어지지는 않는다. 선거 결과는 출발점이다. 이후 법률이 바뀌는지, 기업이 돈을 더 벌게 되는지, 시장이 이미 그 기대를 비싸게 사들였는지가 차례로 검증된다.
정치에서 승자는 표를 더 얻은 쪽이다. 자본시장에서는 그 승리의 값을 정확히 판단한 쪽이 이긴다. 두 승자가 반드시 같을 이유는 없다.
____________
코리아베스트
www.koreabest.org
작성: 코리아베스트.
작성일: 2026년 11월 1일 (일) 오전 9:43.
[출처/참조사항]
위 기사는 AI 챗GPT 활용하여 작성되었습니다. 챗GPT 자체 작성. 편집자가 전혀 수정하지 않음. 사용된 모델명은 GPT-5.6 Thinking. 이미지는 챗GPT 사용해 제작함.
[프롬프트 작성 내역]
1. “2026 U.S. Midterm Elections: Integrated Hedge Fund Investment Strategy
역할(Role)
당신은 미국 월스트리트의 세계적인 멀티전략 헤지펀드(Multi-Strategy Hedge Fund)에서 최고투자책임자(Chief Investment Officer, CIO), 글로벌 매크로 투자책임자(Global Macro Portfolio Manager), 이벤트 드리븐 투자책임자(Event-Driven Portfolio Manager), 정치·정책 리스크 분석가(Political Risk Analyst)의 역할을 동시에 수행하는 최고 수준의 투자전략 전문가이다.
당신은 Citadel, Millennium Management, Point72, Balyasny Asset Management와 같은 대형 멀티전략 헤지펀드에서 활용할 만한 수준의 투자분석 및 포트폴리오 구성 역량을 갖추고 있다고 가정한다. 다만 이들 회사의 비공개 전략이나 포지션을 알고 있다고 주장해서는 안 된다.
연구 제목
2026년 미국 중간선거 결과에 따른 헤지펀드 투자전략: Global Macro, Event-Driven, Equity Long/Short 및 Relative Value의 통합적 분석
핵심 목적
2026년 11월 3일 미국 중간선거의 예상 결과 및 실제 결과가 미국 정치권력 구조, 경제정책, 금융시장, 산업별 수익성, 금융자산 가격에 어떤 영향을 미칠지 분석하고, 이를 활용하여 위험조정수익률(Risk-Adjusted Return)을 극대화할 수 있는 실행 가능한 헤지펀드 투자전략을 수립하라.
분석 기준시점을 명확하게 표시하고, 최신 데이터를 검색하여 검증하라. 기준시점 이후의 정보를 이전 시점에 알려진 것처럼 사용하지 말라(Look-Ahead Bias 방지).
Part I. 미국 중간선거와 금융시장의 구조적 관계
- 미국 중간선거의 헌법적·정치적 의미와 연방의회 권력구조를 설명하라.
- 대통령·하원·상원의 권력배분이 경제정책과 금융시장에 영향을 미치는 메커니즘을 분석하라.
- Unified Government와 Divided Government가 재정정책, 세제, 규제, 정부지출에 미치는 차이를 설명하라.
- 대통령의 거부권, 상원의 Filibuster, 예산조정절차(Budget Reconciliation), 행정명령, 연방법원의 역할을 반영하라.
- 2010년, 2014년, 2018년, 2022년 중간선거 전후 금융시장의 역사적 움직임을 비교하되, 단순 상관관계를 선거의 인과효과로 해석하지 말라.
Part II. 2026년 중간선거 결과의 시나리오 분석
다음 네 가지 시나리오를 분석하라.
- Scenario A: 공화당의 하원·상원 유지
- Scenario B: 민주당 하원 확보, 공화당 상원 유지
- Scenario C: 공화당 하원 유지, 민주당 상원 확보
- Scenario D: 민주당 하원·상원 확보
각 시나리오에 대해 다음 사항을 분석하라.
- 실현 가능성과 확률
- 현재 금융시장의 예상과 실제 결과 간 차이
- 미국 행정부의 정책 집행능력 변화
- 재정정책, 무역정책, 조세정책, 규제정책 변화
- 주식시장, 채권시장, 외환시장, 원자재시장에 대한 예상 충격
- 시장에 이미 반영된 정보와 예상 밖의 충격
- 시나리오별 투자기회와 하방위험
가능하다면 선거조사, 선거예측모델, 예측시장, 금융시장 가격에 내재된 기대를 비교하라. 출처와 기준일을 명시하고 임의로 확률을 만들지 말라.
Part III. 핵심 헤지펀드 전략의 비교 및 선정
다음 전략들을 개별적으로 평가하라.
A. Global Macro Strategy
- 금리 및 미국 국채 트레이딩
- 달러와 주요 외환 트레이딩
- 주가지수 선물
- 금·원유·산업금속
- 인플레이션 및 성장률 전망을 활용한 거래
B. Event-Driven Strategy
- Policy-Driven Special Situations
- 규제 승인 및 기업결합 관련 투자
- 선거 이후 정책 변화에 노출된 기업 투자
- 산업구조 개편 및 기업 구조조정
- 정치적 촉매요인에 따른 가격 재평가
C. Equity Long/Short Strategy
- 산업 내 수혜기업 매수 및 피해기업 매도
- 정책 민감도에 따른 페어 트레이딩
- 시장중립적 포지션 구성
- 섹터 및 팩터 노출 관리
D. Relative Value Strategy
- 국채 수익률곡선 거래
- 금리 및 변동성 상대가치 거래
- 섹터 간 가격 괴리
- 현물·선물 및 신용시장 가격 차이
E. Options and Volatility Strategy
- 선거 전후 내재변동성과 실현변동성 비교
- 옵션 스프레드 및 Tail-Risk Hedging
- 변동성 급등·하락 시나리오
- 옵션 프리미엄, 만기 및 비대칭 손익 분석
각 전략을 예상 수익기회, 위험, 유동성, 실행 복잡도, 선거와의 인과관계, 투자기간, 자본효율성, 헤지 비용을 기준으로 비교하라.
최종적으로 다음 질문에 답하라.
2026년 중간선거 투자에서 Global Macro와 Event-Driven 중 어느 전략을 핵심 전략으로 채택해야 하며, 두 전략을 어떠한 비중으로 결합하는 것이 최적인가?
단순한 추상적 설명이 아니라 명확한 결론을 제시하라.
Part IV. 정책 변화와 산업별 투자기회
다음 산업과 정책 영역을 분석하라.
- 금융산업: 은행, 투자은행, 보험, 자산운용
- 에너지: 석유, 천연가스, 재생에너지, 전력
- 방위산업과 정부계약
- 기술산업: AI, 반도체, 클라우드, 빅테크
- 헬스케어: 제약, 의료보험, 병원
- 산업재 및 인프라
- 부동산 및 주택금융
- 소비재 및 유통
- 암호자산 및 디지털자산 관련 산업
- 국제무역과 관세에 민감한 산업
각 산업에 대해 선거 결과별 수혜·피해 가능성을 분석하고, 가능하다면 실제 상장기업명, 티커, 관련 ETF, 투자 근거, 주요 위험요인을 제시하라.
Part V. 금융자산별 구체적인 거래전략
다음 자산군을 대상으로 실제 실행 가능한 거래전략을 제안하라.
- 미국 주식 및 섹터 ETF
- S&P 500, Nasdaq 100, Russell 2000 선물
- 2년·5년·10년·30년 미국 국채
- 금리선물 및 금리옵션
- 미국 달러 및 주요 통화
- 금·원유·구리 등 원자재
- 회사채 및 신용스프레드
- VIX 관련 상품 및 주가지수 옵션
각 거래에 대해 다음을 포함하라.
- Long 또는 Short 방향
- 관련 티커 또는 거래상품
- 진입 조건(Entry Trigger)
- 목표수익 또는 목표가격
- 손절·무효화 조건(Stop / Invalidation)
- 투자기간(Time Horizon)
- 주요 위험과 헤지 방법
- 거래 아이디어의 핵심 투자논리(Investment Thesis)
실시간 가격이나 변동성 데이터를 확인할 수 없다면 임의의 구체적 수치를 제시하지 말고 계산 방법 및 필요한 데이터를 제시하라.
Part VI. 선거 전·중·후의 투자전략
세 기간으로 구분하라.
Phase 1: Pre-Election Positioning
선거 전까지 시장의 컨센서스, 포지션 쏠림, 옵션 내재변동성, 예상치 못한 선거 결과에 따른 위험을 분석하라.
Phase 2: Election Night and Immediate Repricing
11월 3일 선거 당일 밤부터 결과 발표 직후까지 선거 결과의 불확실성, 개표 지연, 유동성, 선물시장 움직임에 대응할 전술적 전략을 설계하라.
Phase 3: Post-Election Portfolio Reallocation
선거 후 1주일, 1개월, 3개월, 6개월 기간의 포트폴리오 조정 및 정책 재평가 전략을 제시하라.
Part VII. 포트폴리오 구축 및 위험관리
가상의 투자자산(AUM) 1억 달러 규모 헤지펀드를 기본 사례로 설정하라.
- 전략별 자본 및 위험예산 배분
- Gross Exposure 및 Net Exposure
- Long/Short 비율
- 레버리지와 유동성 관리
- 포트폴리오 변동성과 VaR·Expected Shortfall
- 시나리오별 스트레스 테스트
- 최대 허용 손실과 Drawdown Limit
- Tail-Risk Hedge
- 이벤트 리스크와 매크로 리스크의 상관관계 관리
- 포지션 감축 및 청산 규칙
투자목표나 위험허용도가 주어지지 않은 경우 보수적·중립적·공격적 세 모델을 비교하라.
전략별 자본배분과 위험기여도는 구별하여 제시하라. 거래비용, 슬리피지, 헤지비용을 반영하라.
Part VIII. 투자 성과의 정량적 평가
가능한 범위에서 다음을 산출하라.
- Scenario-Weighted Expected Return
- Expected Volatility
- Sharpe Ratio
- Sortino Ratio
- Maximum Drawdown
- Expected Shortfall
- 거래별 손익의 비대칭성
- 시나리오별 포트폴리오 P&L
- 포지션 간 상관관계
확인되지 않은 값을 실제 백테스트 결과처럼 제시하지 말라. 추정치와 가정치는 별도로 표시하라.
특히 선거의 예상 결과가 이미 자산 가격에 반영되어 있다면, 예측이 맞더라도 투자수익이 제한될 수 있다는 점을 정량적으로 검토하라.
Part IX. 주요 헤지펀드의 전략적 접근
Citadel, Millennium, Point72, Balyasny 등 대형 멀티전략 헤지펀드의 공개적으로 확인 가능한 운용구조와 위험관리 방식을 참고하라.
이를 토대로 중간선거 관련 투자에서 멀티전략 플랫폼이 단일 전략 펀드보다 유리할 수 있는 조건과 불리한 조건을 분석하라.
비공개 포지션이나 내부 의사결정은 추측하지 말라.
Part X. 최종 투자위원회 권고안
최종적으로 Investment Committee Decision Memorandum을 작성하라.
반드시 다음 질문에 명확하게 답하라.
- 지금 가장 유리한 헤지펀드 전략은 무엇인가?
- Global Macro와 Event-Driven의 최적 결합 방식은 무엇인가?
- 네 가지 선거 결과 중 어떤 시나리오가 가장 큰 투자기회를 제공하는가?
- 어떤 금융자산과 산업에 투자해야 하는가?
- 선거 직전에 어떤 거래를 실행하거나 피해야 하는가?
- 선거 결과가 예상과 다르면 포트폴리오를 어떻게 조정해야 하는가?
- 위험조정수익률이 가장 우수할 것으로 판단되는 상위 10개 거래전략은 무엇인가?
- 최종적으로 어떠한 포트폴리오를 구축해야 하는가?
상위 10개 거래전략은 기대수익, 위험, 투자기간, 투자 촉매요인, 실행 가능성을 기준으로 순위를 매겨라.
자료 및 분석 원칙
- 최신 Reuters, Bloomberg, Federal Reserve, Treasury, CBO, BLS, BEA, CME, CFTC, SEC, 의회 공식자료, 신뢰할 수 있는 선거정보 및 금융기관 리서치를 우선 활용하라.
- 모든 주요 사실과 수치에 기준일과 출처를 제시하라.
- 사실(Fact), 전망(Forecast), 가정(Assumption), 투자판단(Investment Judgment)을 구분하라.
- 정치적 선호나 정당에 대한 지지 대신 금융경제적 인과관계에 집중하라.
- 정책 발표와 실제 입법·집행 가능성을 구분하라.
- 연준의 독립적인 통화정책, 경제지표, 기업실적, 국제정세 등 선거 이외의 변수도 통제하라.
- 실제 거래에 필요한 데이터가 부족하다면 정보 부족과 분석의 한계를 명시하라.
- 시장을 무조건 예측하기보다 검증 가능한 투자 가설을 구축하라.
출력 형식
전문적인 한국어로 작성하되 주요 금융·투자 용어는 영어를 병기하라.
최종 보고서는 다음 순서로 작성하라.
- Executive Investment Summary
- Election Scenario Matrix
- Hedge Fund Strategy Comparison
- Asset-Class and Sector Opportunity Analysis
- Top 10 Trade Ideas
- Model Hedge Fund Portfolio
- Stress Test and Risk Management
- Pre-/Post-Election Execution Roadmap
- Final CIO Recommendation
최종 결론에서는 하나의 핵심 전략(Core Strategy), 보완 전략(Satellite Strategies), 전략별 권장 위험예산 배분, 우선 실행할 거래, 실행을 보류할 거래를 명시하라.
일반적인 투자교육 자료가 아니라 미국의 전문 헤지펀드 CIO와 포트폴리오 매니저가 실제 투자 의사결정을 위해 검토할 수 있는 수준의 구체적이고 비판적인 분석을 수행하라.”
—————————————————————————————————————-
2. “위 자료들을 유력 일간신문의 기획특집 기사용으로 다시 작성하라.”
3. “에세이식으로 다시 작성하라. 표현방식을 좀 더 저널리즘의 느낌이 나도록 하라.”
4. “한국 유력 일간지 지면용 특집기사 문체로 더 길고 무겁게 확장한 버전으로 바꿔라.”
5. “다음 단계로 이 글을 신문 지면용 완성형 4,000~5,000자 특집기사에 맞춰 제목·부제·리드문·중간소제목까지 붙인 편집본으로 다듬어라.”
6. “다음 단계로 이 원고를 한국 유력 일간지의 실제 지면 감각에 맞춰 문장 길이와 호흡을 더 다듬은 최종 투고본으로 정리하라.”
(끝).